
Rentabilidad inmobiliaria en Colombia: cómo calcularla
Financiación de vivienda - 2026-10-08
Si estás pensando en comprar vivienda nueva en Colombia como inversión, una de las primeras preguntas que seguramente te harás es: ¿cuánto podría recibir mensualmente por el arriendo?
Es una pregunta importante, pero no debería ser la única.
Muchas personas calculan la rentabilidad tomando el valor anual de los arriendos y dividiéndolo entre el precio del inmueble. Ese cálculo sirve como punto de partida, pero no muestra necesariamente cuánto dinero puede dejar realmente la inversión.
Para tener una visión más completa, también debes considerar gastos, periodos sin arrendatario, financiación, flujo de caja y posible valorización.
Rentabilidad: el primer cálculo, no el definitivo
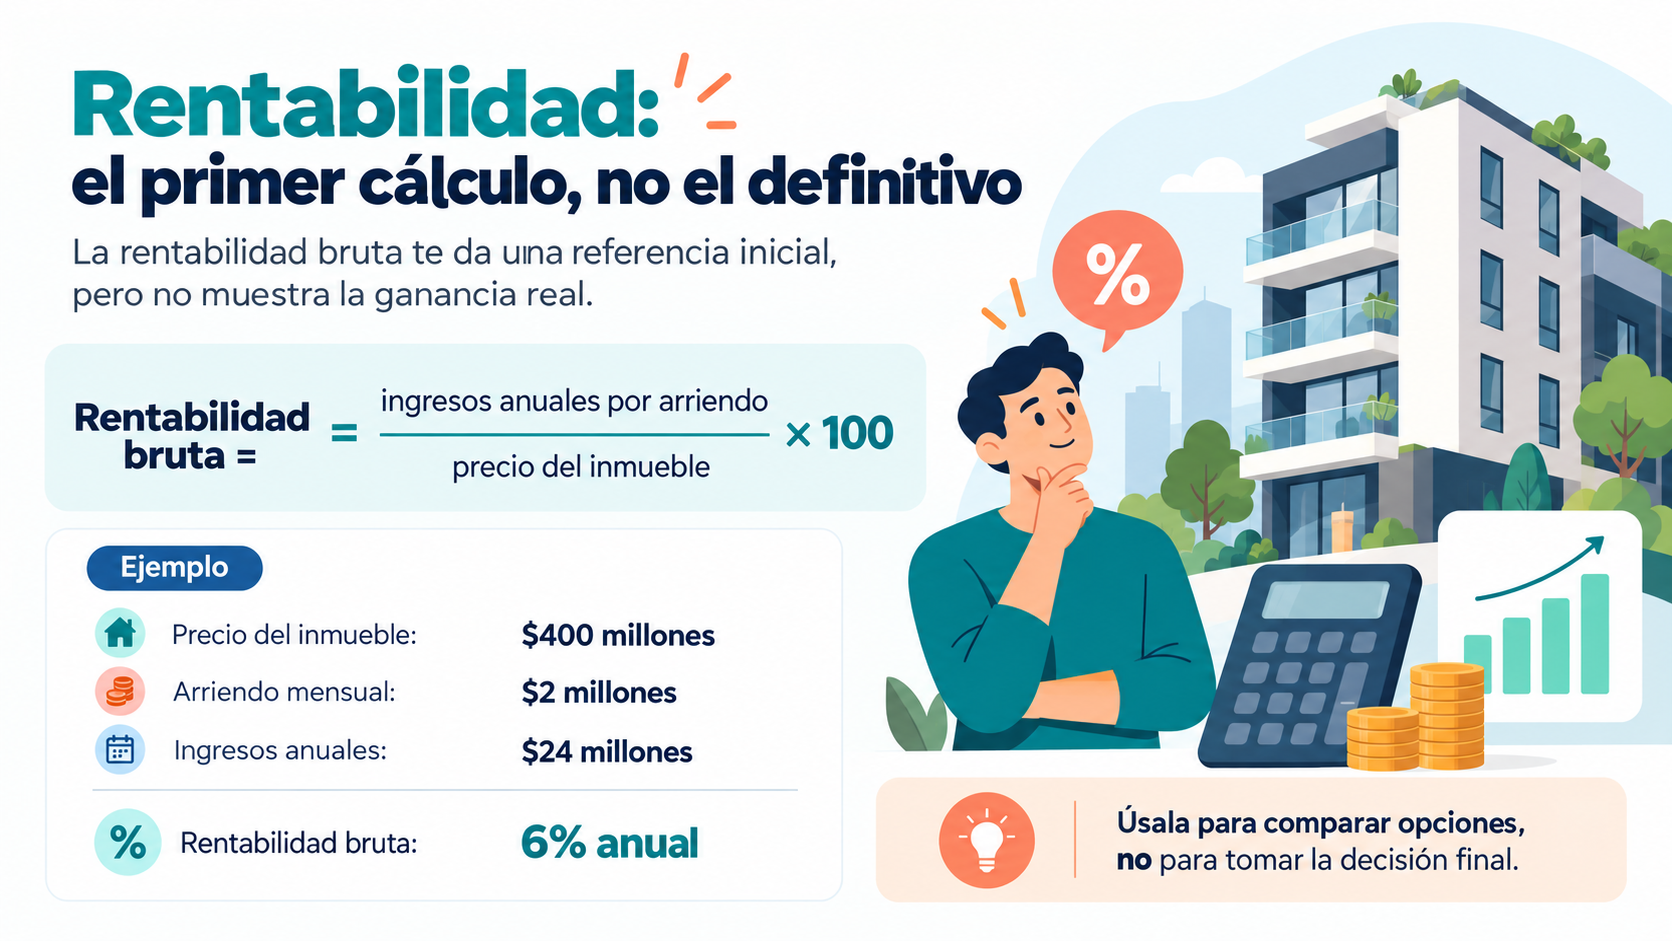
La rentabilidad bruta permite obtener rápidamente una primera referencia sobre el comportamiento de una propiedad.
La fórmula es:
Ingresos anuales por arriendo ÷ precio del inmueble × 100
Por ejemplo, si compras un apartamento por $400 millones y puedes arrendarlo en $2 millones mensuales, durante un año recibirías:
$2 millones × 12 meses = $24 millones
Entonces:
$24 millones ÷ $400 millones × 100 = 6 %
La rentabilidad bruta sería del 6 % anual.
Este dato puede ayudarte a comparar diferentes viviendas o proyectos, pero todavía faltan varios elementos por considerar.
En otras palabras, una rentabilidad bruta alta no significa necesariamente que esa sea la ganancia final que recibirás.
Rentabilidad neta: ¿cuánto te queda realmente?
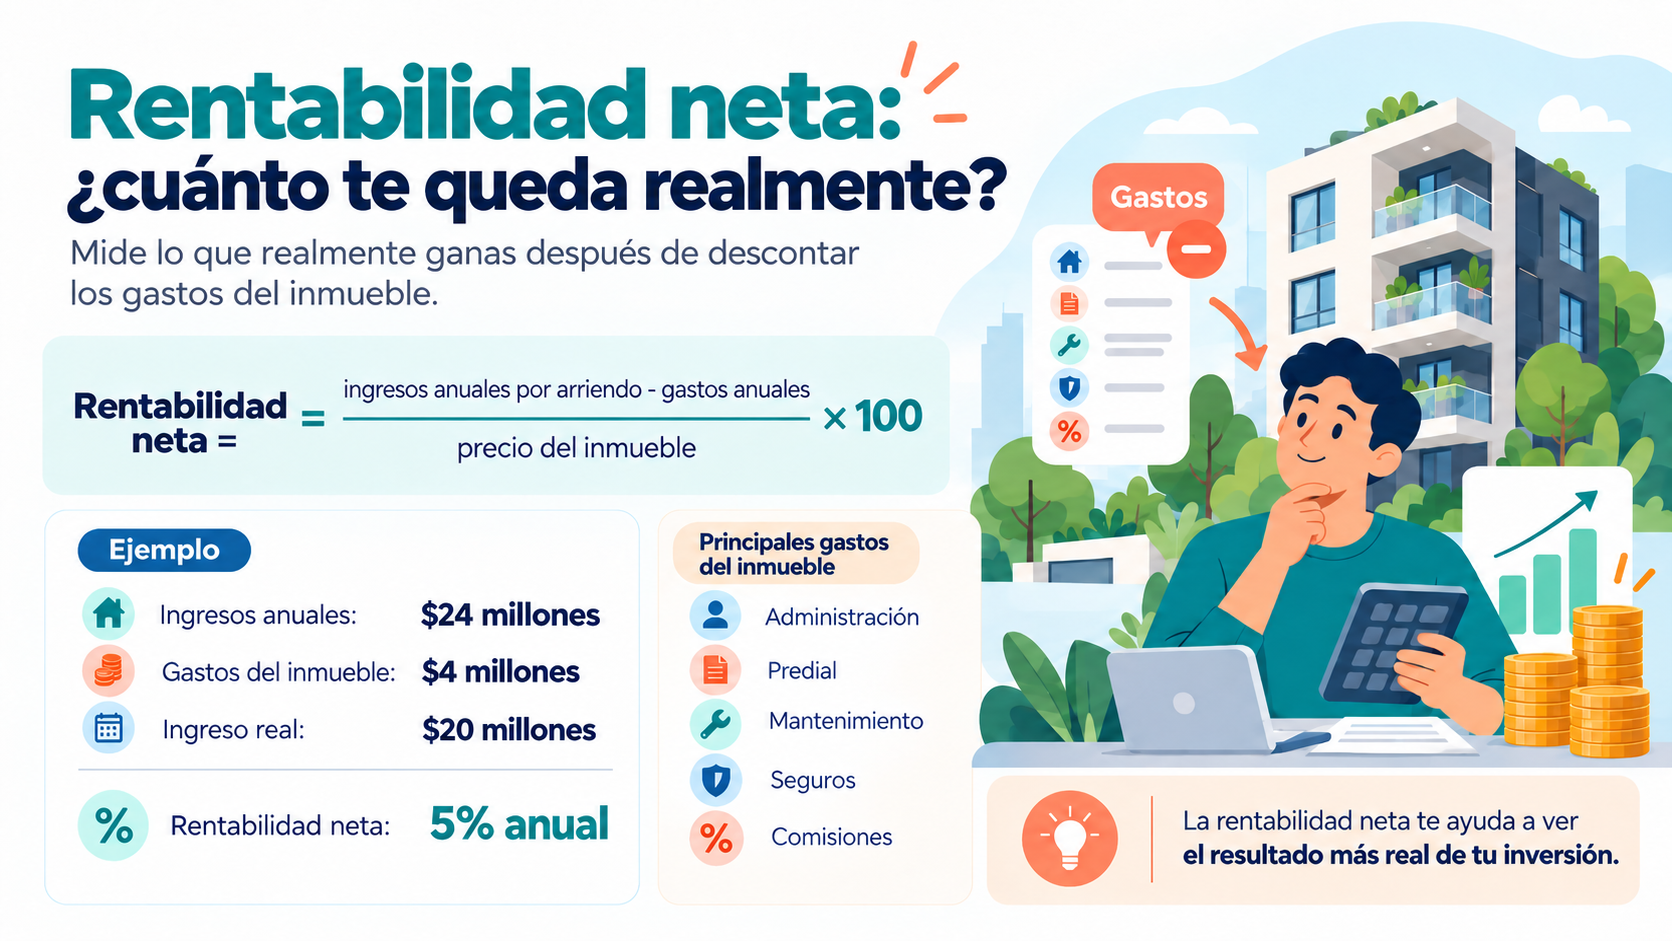
Para acercarte a la rentabilidad real de una vivienda, debes descontar los costos asociados con tener y operar el inmueble.
Algunos de los más comunes son:
- Administración del conjunto o edificio.
- Impuesto predial.
- Mantenimiento y reparaciones.
- Seguros.
- Comisiones por administración o intermediación.
- Gastos relacionados con conseguir nuevos arrendatarios.
- Periodos en los que el inmueble permanece desocupado.
Siguiendo el ejemplo anterior, si recibes $24 millones anuales por arriendo, pero durante ese mismo periodo destinas $4 millones a gastos, el ingreso que realmente te queda sería:
$24 millones - $4 millones = $20 millones
La rentabilidad neta sería entonces:
$20 millones ÷ $400 millones × 100 = 5 % anual
Es decir, el inmueble que inicialmente parecía generar un 6 % realmente estaría produciendo alrededor de un 5 % después de gastos.
Esta diferencia es clave para comparar inversiones de manera más realista.
El tiempo que está desocupado también cuenta
Otro punto que muchas veces se pasa por alto es que una vivienda no necesariamente estará arrendada los 12 meses del año.
Puede existir un periodo entre la salida de un arrendatario y la llegada del siguiente, o simplemente tomar más tiempo del esperado conseguir a una persona interesada.
Si el apartamento del ejemplo permanece desocupado durante un mes, en lugar de recibir $24 millones durante el año recibirías:
$22 millones
Esto significa que la rentabilidad disminuiría incluso antes de descontar otros gastos.
Por eso, cuando analices una inversión inmobiliaria, es recomendable no hacer tus proyecciones suponiendo una ocupación perfecta.
Puedes trabajar, por ejemplo, con un escenario en el que contemples algunos periodos de desocupación para tener una estimación más prudente.
El arriendo no es todo
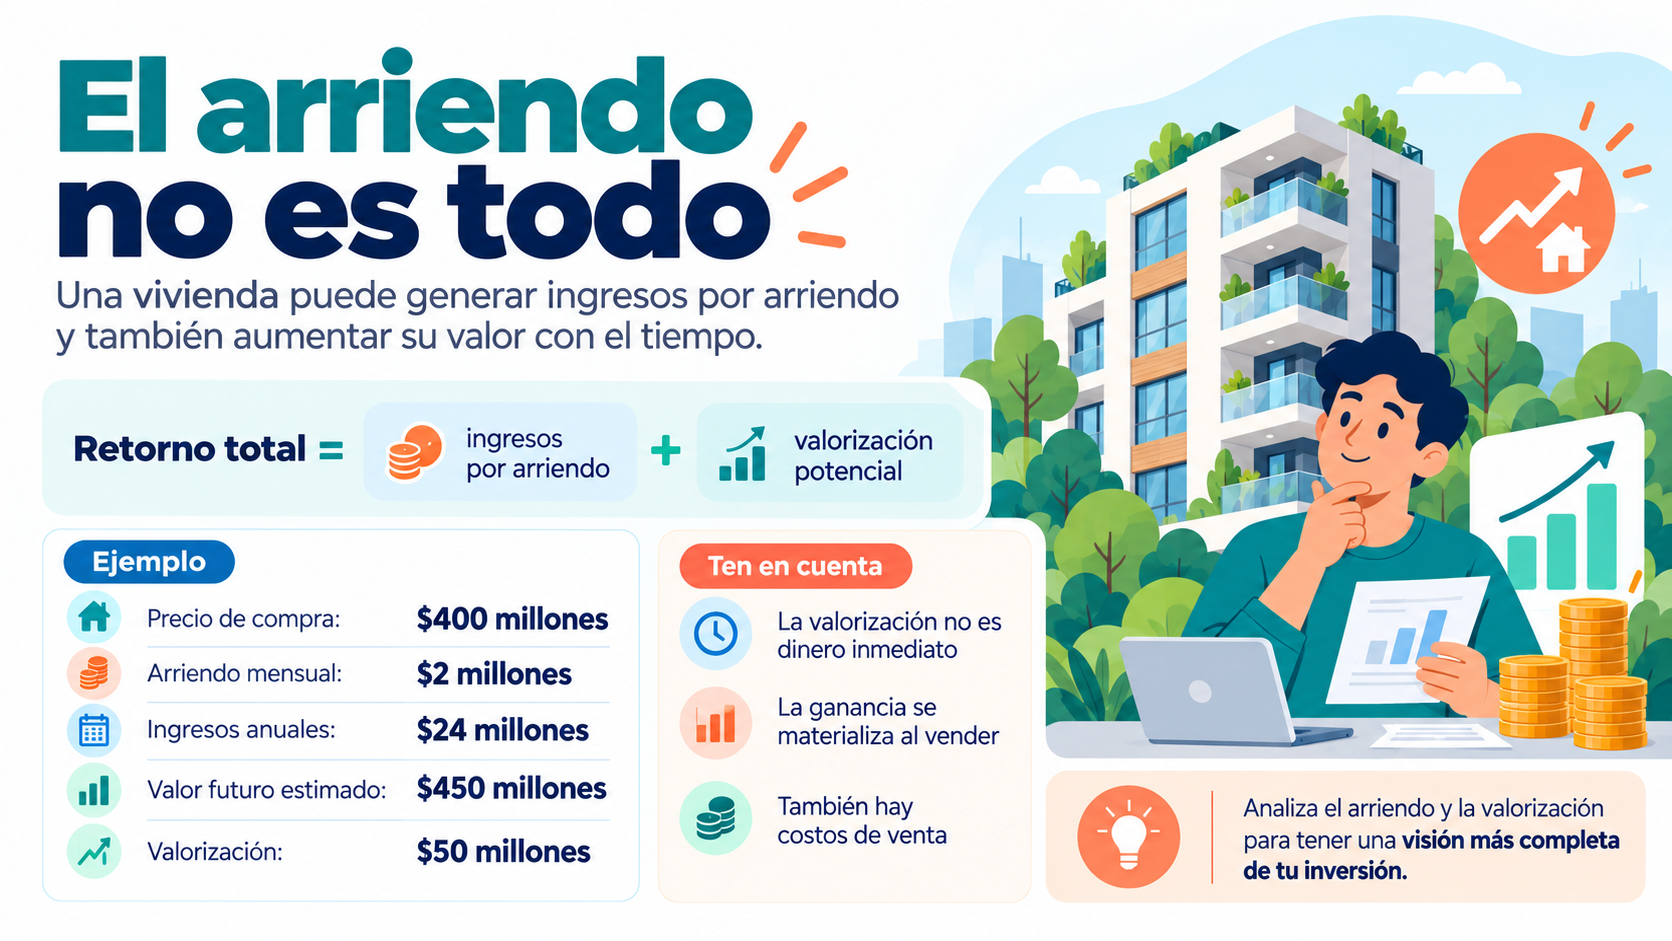
Una vivienda puede generar rentabilidad por dos vías principales:
- Los ingresos que recibes por arriendo.
- El aumento en el valor de la propiedad con el tiempo.
A este segundo componente se le conoce como valorización.
Por ejemplo, si compras un inmueble por $400 millones y después de algunos años su valor comercial alcanza los $450 millones, existiría una valorización de $50 millones.
Sin embargo, hay que hacer una precisión importante: esa valorización no significa que tengas automáticamente $50 millones disponibles.
La ganancia se materializaría principalmente cuando vendas el inmueble y, además, tendrías que considerar los gastos relacionados con esa operación.
La valorización tampoco está garantizada. Puede depender de factores como:
- Ubicación del proyecto.
- Desarrollo futuro del sector.
- Acceso a vías y transporte.
- Cercanía a servicios, comercio y zonas de interés.
- Oferta y demanda de vivienda.
- Características del inmueble.
- Evolución general del mercado.
Por eso, al buscar vivienda nueva para invertir, no conviene analizar únicamente cuánto podría producir por arriendo. También es importante evaluar qué condiciones pueden favorecer su valorización en el tiempo.
¿Y si el inmueble tiene crédito?
Si compras la vivienda utilizando financiación, debes sumar otro análisis: el flujo de caja.
Supongamos que el inmueble produce $2 millones mensuales de arriendo.
De ese dinero debes pagar algunos gastos de la propiedad y, además, la cuota del crédito hipotecario.
Entonces debes preguntarte:
¿Después de recibir el arriendo y pagar todos los compromisos, cuánto dinero me queda realmente?
Si los ingresos son mayores que los gastos y la cuota, tendrás un flujo de caja positivo.
Si son similares, el flujo podría estar cerca de cero.
Y si debes poner dinero adicional cada mes para cubrir las obligaciones, tendrás un flujo de caja negativo.
Esto no significa necesariamente que la inversión sea mala. Puede ocurrir, por ejemplo, que estés construyendo patrimonio mientras pagas el crédito o que exista un potencial de valorización interesante.
Lo importante es saberlo desde el principio y evaluar si ese escenario se ajusta a tu capacidad financiera.
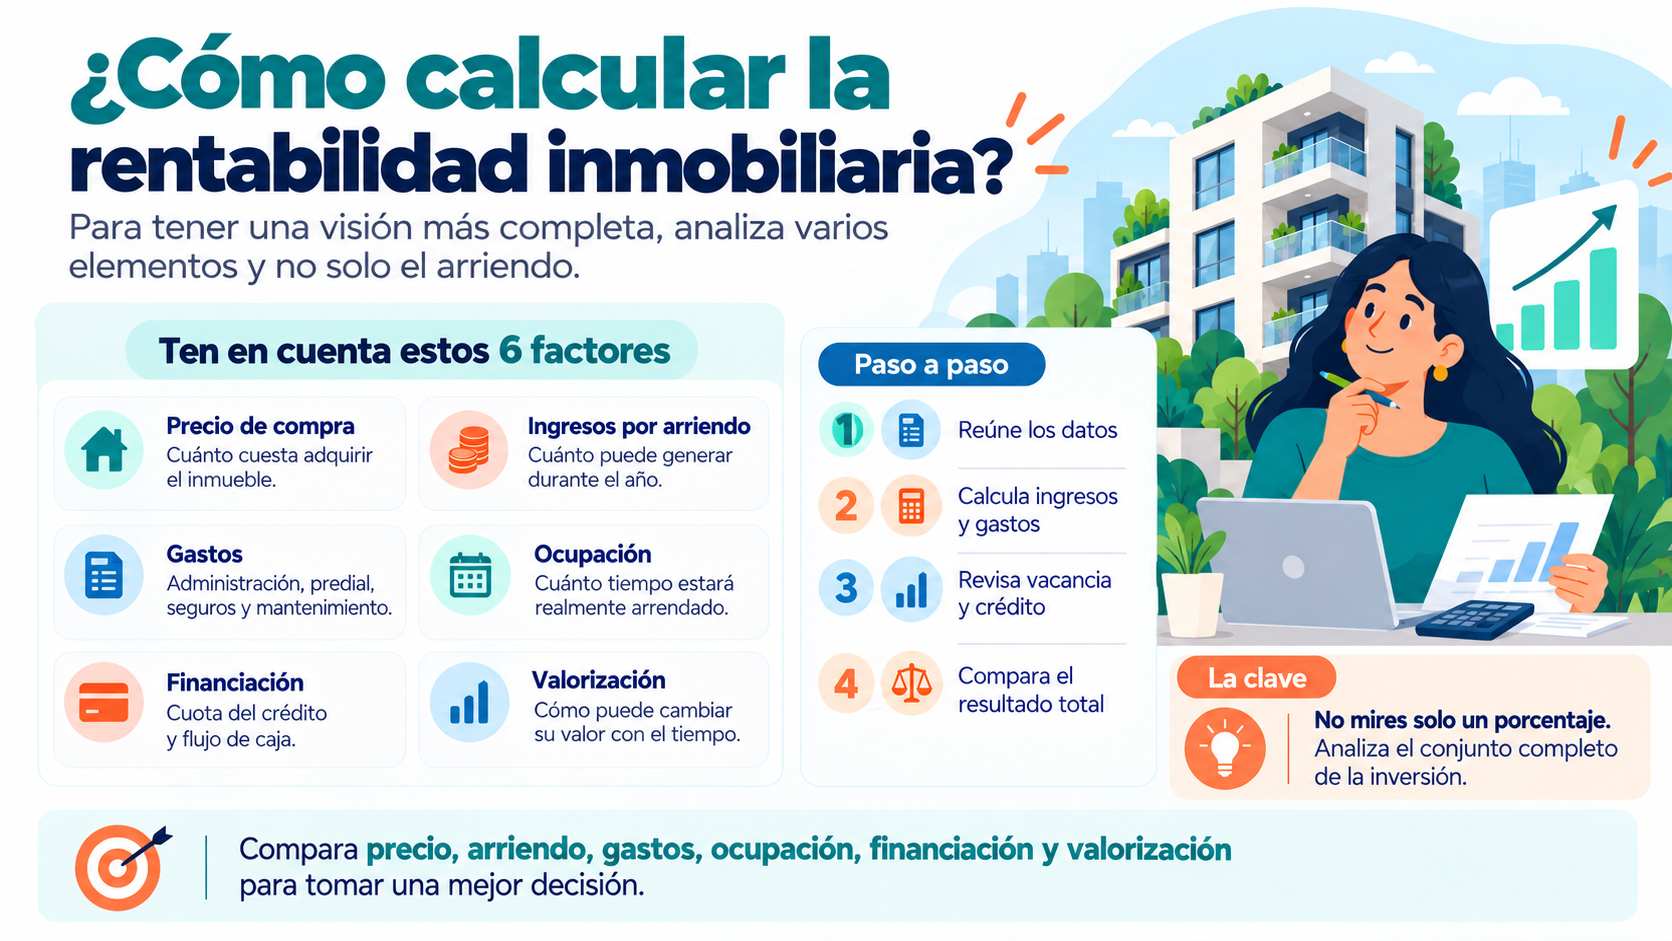
Entonces, ¿cómo calcular la rentabilidad inmobiliaria?
Para analizar una vivienda de manera más completa, no te quedes con un único porcentaje.
Revisa al menos estos elementos:
- Precio de compra: cuánto cuesta adquirir el inmueble.
- Ingresos por arriendo: cuánto podría producir realmente durante el año.
- Gastos: cuánto cuesta mantener y operar la propiedad.
- Ocupación: ¿Cuánto tiempo esperas que permanezca arrendada?.
- Financiación: cuánto debes pagar mensualmente si utilizas crédito.
- Flujo de caja: cuánto dinero te queda después de cubrir tus obligaciones.
- Valorización: qué posibilidades tiene el inmueble de aumentar su valor en el tiempo.
También puede ser útil construir varios escenarios.
Por ejemplo:
Escenario optimista: el inmueble permanece arrendado todo el año y tiene pocos gastos adicionales.
Escenario probable: existe algún periodo de desocupación y gastos normales de operación.
Escenario conservador: el inmueble permanece más tiempo vacío o aparecen gastos inesperados.
Así podrás saber cómo se comportaría tu inversión en diferentes situaciones y tomar una decisión con mayor información.
No te quedes únicamente con el porcentaje
Cuando analices una inversión inmobiliaria, evita preguntarte solamente:
“¿Cuánto me pueden pagar de arriendo?”
Hazte una pregunta más completa:
“Después de todos los gastos, ¿cuánto dinero me queda realmente y qué potencial tiene este inmueble de generar valor con el paso del tiempo?”
Una propiedad puede tener una rentabilidad bruta atractiva, pero ofrecer un resultado diferente cuando se incluyen gastos, periodos de desocupación y financiación.
Por eso, antes de invertir en vivienda nueva en Colombia, compara distintos proyectos, analiza sus números, revisa su ubicación y evalúa tanto el potencial de arriendo como de valorización.
En Vivendo.co puedes explorar diferentes proyectos de vivienda nueva en Colombia y comparar alternativas para encontrar una opción que se ajuste a tus objetivos de compra e inversión.
También te puede interesar
Categorías
Publica un comentario
Casas y apartamentos en Colombia






Compara proyectos