Checklist financiero para cerrar 2026 y acercarte a tu vivienda en 2027
Financiación de vivienda - 2026-11-16
Si quieres comprar vivienda en 2027, este cierre de año puede ser el momento para organizar tus cuentas y empezar a ahorrar con una meta clara.
No necesitas tener todo el dinero reunido para comenzar. Lo primero es saber cuánto tienes, cuánto te falta y cuánto puedes destinar cada mes sin descuidar tus necesidades.
Sigue este checklist y prepara tu camino hacia una vivienda nueva en Colombia.
1. Revisa tus finanzas personales
Antes de buscar vivienda, revisa cuánto dinero recibes y cómo lo utilizas. Organiza tus cuentas en tres grupos:
- Ingresos: salario, honorarios y otras entradas de dinero. Si cambian cada mes, revisa varios meses y utiliza una cifra prudente.
- Gastos: arriendo, servicios, alimentación, transporte, salud y entretenimiento. Incluye también pagos ocasionales, como seguros o matrículas.
- Deudas: registra cuánto debes y cuánto pagas al mes por tarjetas de crédito y préstamos.
Este ejercicio te ayudará a identificar gastos que puedes reducir y a definir un ahorro realista.
Tu ahorro debe salir del dinero disponible después de cubrir tus gastos y obligaciones.
Tu tarea: Anota cuánto recibes, cuánto gastas y cuánto puedes ahorrar mensualmente.
2. Define cuánto necesitas ahorrar para vivienda
Para comprar casa propia, necesitas convertir ese propósito en una meta con monto y fecha. Empieza por revisar el precio de las viviendas que te interesan y cuánto tienes ahorrado.
Después, haz esta cuenta:
Ahorro mensual = dinero que te falta reunir ÷ meses disponibles.
Por ejemplo, si necesitas reunir $18 millones adicionales entre enero y diciembre de 2027, tendrías que ahorrar $1.500.000 al mes, sin contar posibles rendimientos.
Este ejemplo muestra cómo organizar el ahorro; no corresponde a la cuota inicial de una vivienda específica.
Para facilitar el proceso:
- Separa el ahorro para vivienda del dinero de tus gastos diarios.
- Programa una transferencia al recibir tus ingresos.
- Destina una parte de las primas o ingresos adicionales a tu meta.
- Conserva una reserva para emergencias.
Si el ahorro mensual supera tus posibilidades, ajusta el plazo o el precio de la vivienda que buscas.
Tu tarea: define cuánto necesitas ahorrar y en qué fecha esperas reunirlo.
3. Calcula la cuota inicial de la vivienda
La cuota inicial de la vivienda es la parte del precio que debes cubrir con recursos distintos al crédito. El monto dependerá de las condiciones de compra y de la financiación que obtengas.
Por ejemplo:
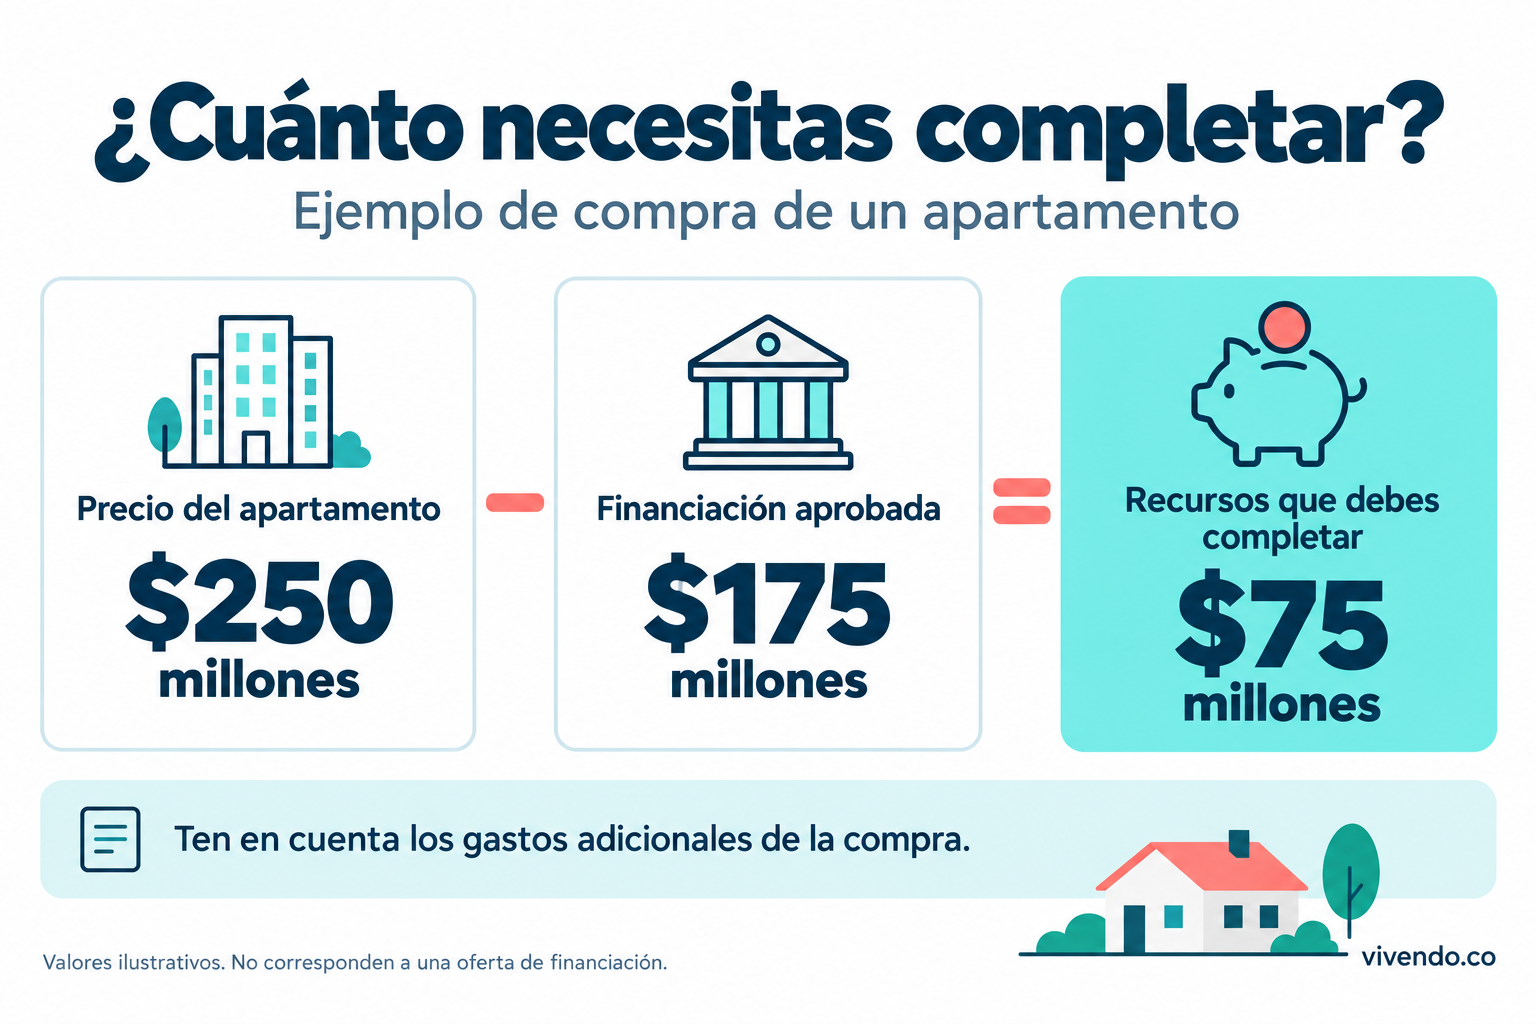
Estos valores son un ejemplo, no una oferta de financiación.
Además, tu presupuesto para vivienda debe contemplar los gastos notariales y de registro que te correspondan, avalúo, estudio de títulos, seguros y costos de mudanza o adecuación, según aplique.
Antes de separar un inmueble, pregunta cuánto debes pagar, en qué fechas y qué gastos adicionales tendrás. En algunos proyectos sobre planos puedes distribuir la cuota inicial durante la construcción; una vivienda de entrega inmediata puede exigir los recursos en menos tiempo.
Si esperas recibir un subsidio, no lo cuentes como dinero asegurado hasta confirmar su asignación y condiciones.
Tu tarea: Solicita el calendario de pagos y una estimación de los gastos de compra.
4. Evalúa tu capacidad de endeudamiento
Tu capacidad de endeudamiento te ayuda a entender si puedes asumir una nueva deuda sin afectar tus gastos esenciales.
Para hacer tus cuentas, no mires únicamente la cuota del crédito. También considera:
- Administración y servicios públicos.
- Seguros e impuestos aplicables.
- Tus deudas actuales.
- Un margen para imprevistos.
Si durante algunos meses tendrás que pagar arriendo y compromisos de la nueva vivienda al mismo tiempo, incluye ambos en el presupuesto.
Puedes utilizar las herramientas de Vivendo para calcular tu capacidad de endeudamiento. Recuerda que una simulación es una referencia y no equivale a una aprobación bancaria.
Lo importante es que la cuota se ajuste a tu vida cotidiana, incluso si la entidad te ofrece un monto mayor.
Tu tarea: define cuánto podrías pagar cada mes con tranquilidad.
5. Revisa tu historial crediticio
Tu historial crediticio muestra cómo has manejado tus obligaciones. Antes de solicitar un crédito, consulta que la información sea correcta.
Revisa si aparecen pagos pendientes, deudas que no reconoces o créditos cancelados que todavía figuran activos. Si encuentras errores, solicita su revisión por los canales oficiales.
Para cuidar tu perfil financiero:
- Paga tus obligaciones a tiempo.
- Evita nuevas deudas que reduzcan tu capacidad de pago.
- Controla los saldos y las cuotas de tus tarjetas.
- Organiza tus soportes de ingresos y pagos.
Un buen historial no garantiza la aprobación, pero revisarlo con anticipación te permite resolver posibles inconvenientes antes de solicitar financiación.
Tu tarea: consulta tu historial y organiza tus fechas de pago.
6. Compara las opciones de crédito hipotecario
Antes de elegir un crédito hipotecario, solicita ofertas de diferentes entidades para el mismo monto y plazo. Así podrás comparar mejor sus condiciones.
Estas son las preguntas principales:
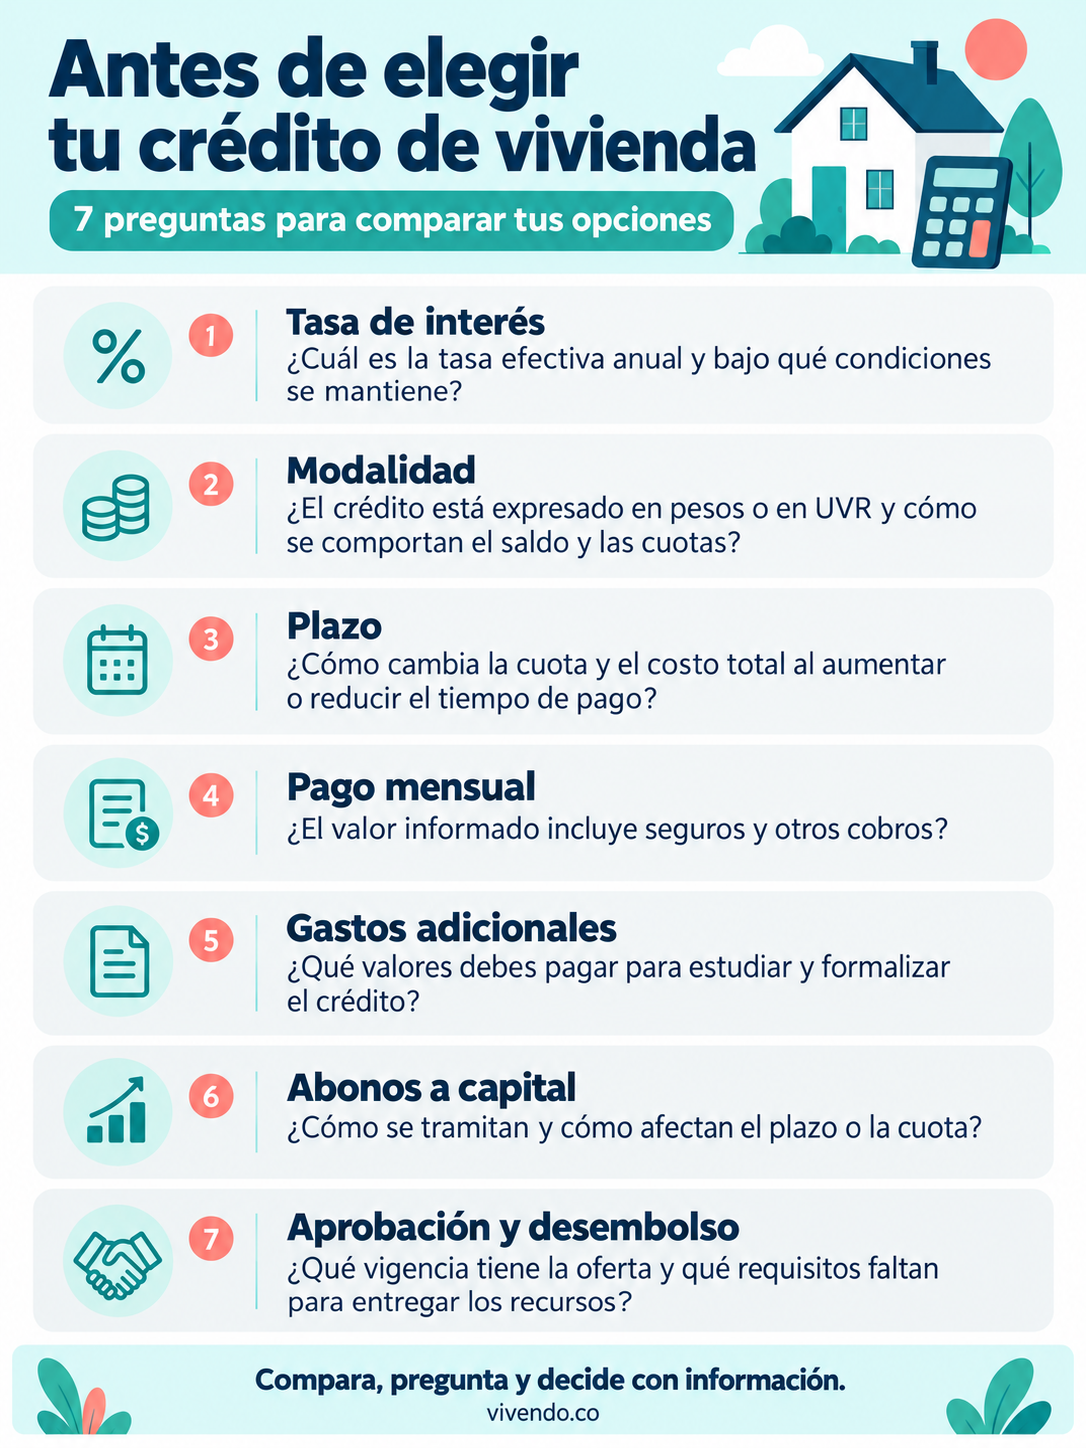
No elijas únicamente por la cuota más baja: revisa también el costo total y cómo podrían cambiar los pagos durante el crédito.
Puedes simular tu crédito de vivienda para tener una primera referencia. Después, solicita una oferta personalizada y pide que te expliquen cualquier condición que no entiendas.
Tu tarea: compara al menos dos opciones y solicita una proyección de pagos.
7. Diseña un plan financiero para 2027
Con tus cuentas claras, organiza un plan financiero con acciones y fechas. Si quieres comprar apartamento, define primero un rango de precio acorde con tus recursos.
Utiliza esta lista para revisar tu avance:
- ☐ Conozco mis ingresos, gastos y deudas.
- ☐ Definí el precio aproximado de la vivienda que busco.
- ☐ Sé cuánto tengo ahorrado y cuánto me falta.
- ☐ Establecí una meta de ahorro mensual.
- ☐ Separé una reserva para emergencias.
- ☐ Revisé mi historial crediticio.
- ☐ Incluí los gastos adicionales de la compra.
- ☐ Comparé alternativas de financiación.
- ☐ Agendé una revisión mensual de mi plan.
Tu objetivo para 2027 puede ser completar la cuota inicial, separar una vivienda o avanzar en el ahorro. Lo importante es dar pasos que puedas sostener y ajustar el plan si cambia tu situación.
Explora los proyectos de vivienda nueva en Vivendo, compara precios y consulta las formas de pago. Con un presupuesto claro, será más fácil encontrar una opción que se ajuste a tus necesidades y acercarte a tu próximo hogar.
También te puede interesar
Categorías
Publica un comentario
Casas y apartamentos en Colombia



Compara proyectos